Domain elektrostempel.de kaufen?
Wir ziehen mit dem Projekt
elektrostempel.de um.
Sind Sie am Kauf der Domain
elektrostempel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrostempel.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **

Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
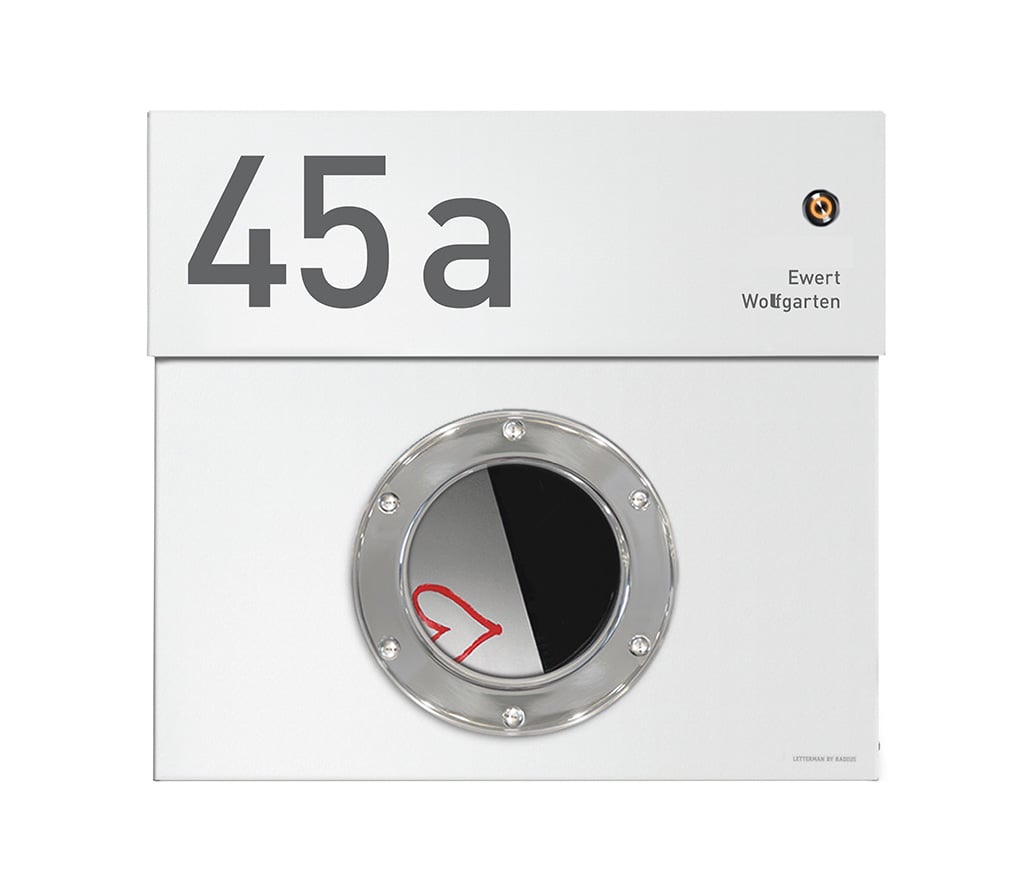
Radius Design individuelle Beschriftung für Letterman Briefkasten (Hausnummer un... Hausnummer und zwei Namen Gravur L-07Von Radius Design erhalten Sie diverse individuelle Beschriftung für alle Brieflästen der Letterman-Serie Bitte laden Sie dafür das Bestellformular Ihres Lettermans unter "Verfügbare Downloads" herunter, füllen es mit Ihrer Wunsch-Beschriftung aus und senden das ausgefüllte PDF an info@designtolike.de. Folgende Beschriftungsoptionen stehen zur Auswahl: Obere Frontklappe: Dies ermöglicht es Ihnen, Ihre Hausnummer und bis zu drei Namen direkt auf die obere Frontklappe beschriften zu lassen. Namensschild: Beschriftung des Namens auf einem selbstklebenden, lasergraviertem Schild aus Edelstahl mit 6,4 x 1,8 cm. "Bitte keine Werbung": Hinweis per Laserbeschriftung oberhalb des Schloßes Individuelle Beschriftungen: Sie senden uns seine idee zu, für die wir Ihnen gerne nach Absprache mit Radius Design ein Angebot zukommen lassen. Bei Fragen sind wir gerne für Sie da!119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
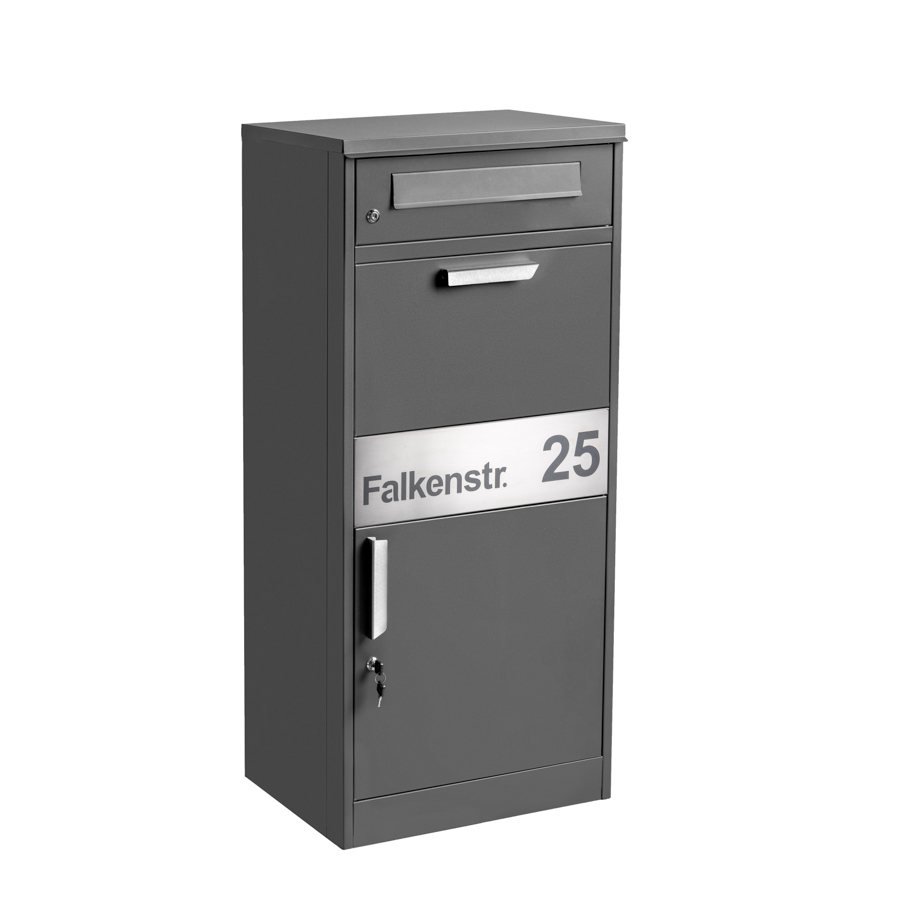
CMD Paketbriefkasten mit Gravur 9046/Gravur Anthrazit 50x37x112cm 9046/Gravur 4260045647158Paketbriefkasten mit Gravur 9046/Gravur von CMD in Anthrazit: eine robuste Paketbox für die zuverlässige Zustellung, formstabil aus pulverbeschichtetem Stahlblech gefertigt. Mit 50 x 37 x 112 cm bietet das Modell durchdachten Stauraum und eine klare Linienführung, die sich unaufdringlich an moderne Fassaden anpasst. Die Konstruktion setzt auf getrennte Fächer für Briefe und Pakete. Der Briefbereich ermöglicht die tägliche Postzustellung, während das Paketfach Sendungen bis maximal 37,5 x 13,5 x 30 cm aufnimmt. Die Trennung hält Inhalte geordnet, reduziert Zugriff von oben auf das Paketfach und unterstützt eine sichere Entnahme durch die Front. Die Pulverbeschichtung in Anthrazit wirkt als widerstandsfähige Schutzschicht gegen Witterung und Korrosion, die Kantenführung des Stahlblechs sorgt für Verwindungssteifigkeit. Ein besonderes Merkmal ist die Gravur: Sie personalisiert die Front mit Name oder Hausnummer und schafft eine eindeutige Zuordnung am Grundstück. Die gut lesbare Gravur ist dauerhaft, abriebfest und ergänzt das zurückhaltende Design ohne zusätzliche Aufbauten. In Verbindung mit der markentypischen Verarbeitung von CMD entsteht ein Paketbriefkasten, der Funktion, Kennzeichnung und Materialqualität sinnvoll zusammenführt. Der Paketbriefkasten wird als Bausatz geliefert. Das vereinfacht Transport und Handhabung vor Ort. Für die Montage empfiehlt sich ein fester, ebener Untergrund, ausreichend Abstand zum Gehweg und die Verankerung gemäß Anleitung. Bei der Positionierung sind Zustellwege zu berücksichtigen; die Entnahmehöhe sollte bequem erreichbar bleiben. Zur Pflege genügt mildes Reinigungsmittel und ein weiches Tuch, aggressive Reiniger sind zu vermeiden, damit die pulverbeschichtete Oberfläche ihre Schutzwirkung beibehält. Einsatzzwecke und Vorteile im Überblick: Einfamilienhaus und Doppelhaus: bündelt Brief- und Paketempfang, reduziert Abstellrisiken am Eingang. Mehrparteienhaus mit geringem Paketaufkommen: zentrale, platzsparende Lösung ohne komplexe Briefkastenanlage. Gewerbe, Kanzlei, Praxis: klare Adressierung durch Gravur, geordnete Zustellung außerhalb der Öffnungszeiten. Ferienimmobilie: nimmt kleinere Sendungen auf und gewährleistet nachvollziehbare Zuordnung durch Beschriftung. Technisch überzeugt der Paketbriefkasten anthrazit durch korrosionsgeschütztes, pulverbeschichtetes Stahlblech und eine Bauform, die Einwurf und Entnahme trennt. Die Tiefe von 37 cm und die Höhe von 112 cm schaffen nutzbaren Stauraum, ohne vor dem Eingang zu dominieren. Das Format 50 x 37 x 112 cm ist auf gängige Sendungsgrößen abgestimmt und damit praxistauglich für Paketdienste. Als Paketbox mit Gravur bietet das Modell ein ausgewogenes Preis-Leistungs-Verhältnis: langlebige Materialien, eine dauerhafte Kennzeichnung und eine Gestaltung, die sich funktional in die Außenanlage einfügt. Für zusätzliche Klarheit kann die Gravur mit Hausnummer und Familienname kombiniert werden, sodass Zusteller die Adresse auf den ersten Blick erkennen. Keyword-Impulse für die Suche, die dieses Produkt adressiert: Paketbriefkasten anthrazit, Paketbox mit Gravur, Briefkasten mit Paketfach, CMD Paketbriefkasten, pulverbeschichtetes Stahlblech, witterungsbeständig, getrennte Fächer, 50x37x112 cm, Max. Paketgröße 37,5 x 13,5 x 30 cm.399,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.